이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
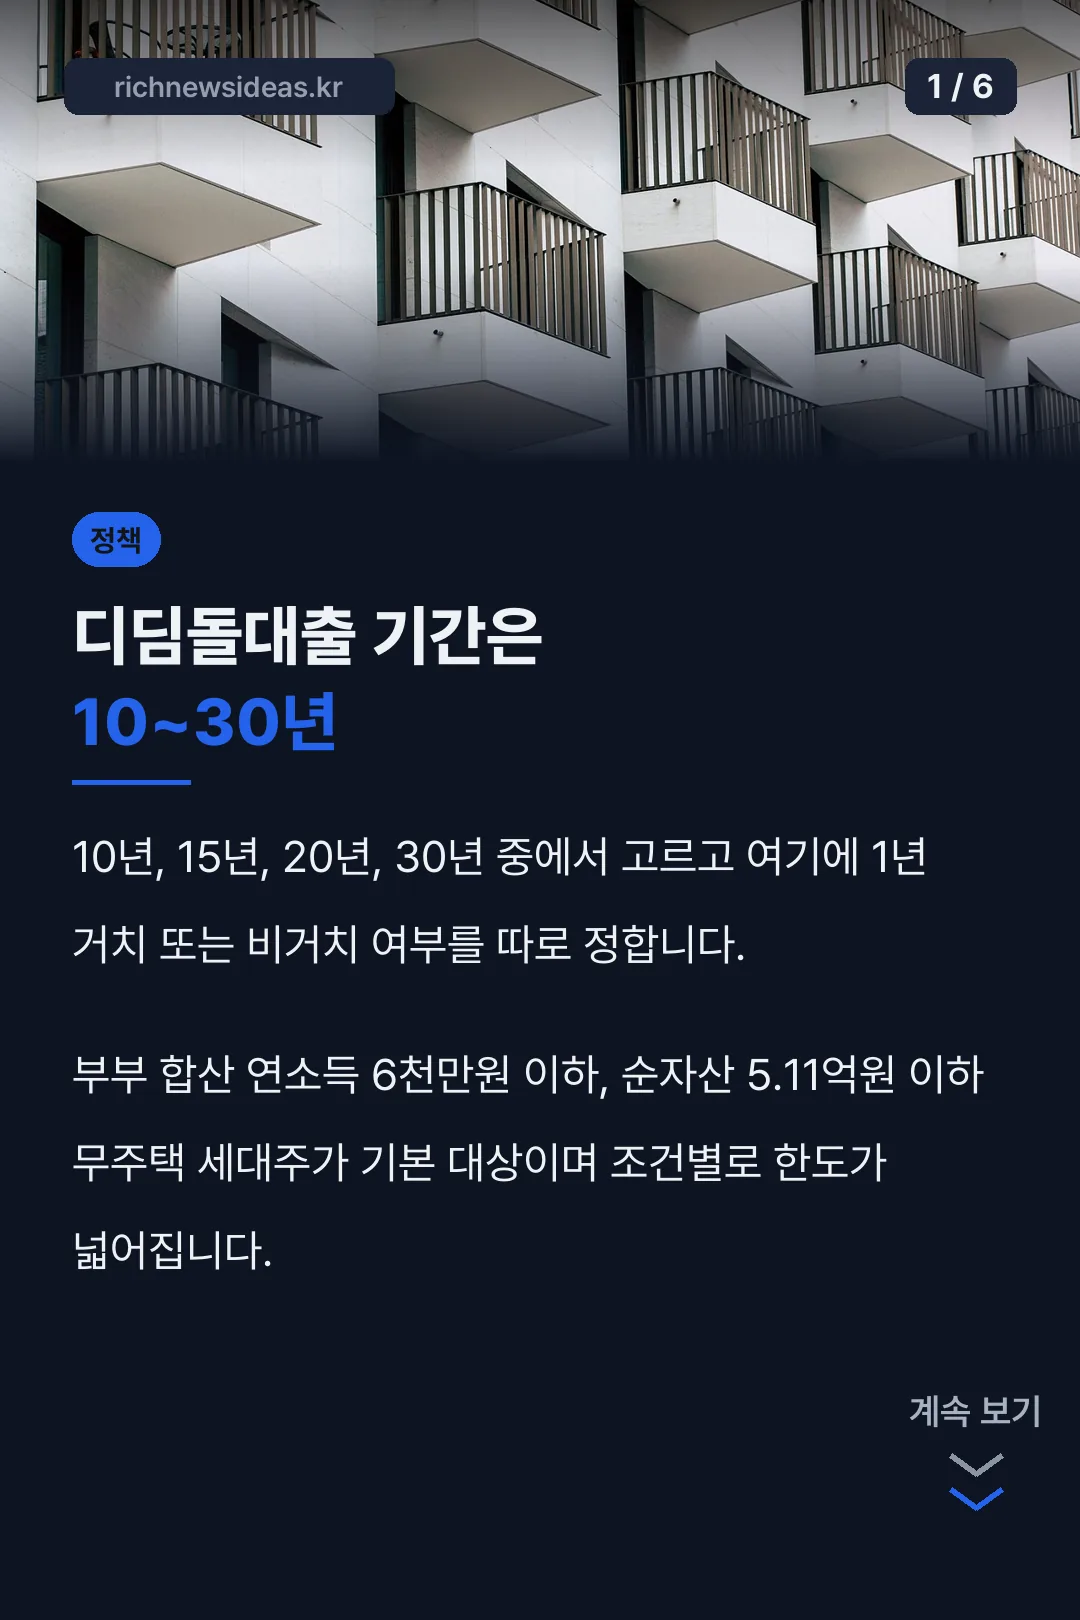
디딤돌대출 기간은 10년, 15년, 20년, 30년 네 가지 중에서 고릅니다. 여기에 원금을 미루는 거치기간을 1년으로 할지 아예 두지 않을지를 따로 정합니다.
주택도시기금이 무주택 실수요자에게 공급하는 내집마련 디딤돌대출의 기준이고, 마이홈포털과 기금 안내에 같은 내용이 올라와 있습니다. 이 글은 제도를 정리한 정보이며 특정 상품을 권하는 글이 아닙니다.
디딤돌대출 기간은 네 가지 중에 고릅니다
선택지는 10년, 15년, 20년, 30년입니다. 기간이 길수록 매달 내는 돈은 줄고, 짧을수록 총이자는 줄어듭니다. 어느 쪽이 유리한지는 소득 흐름에 달려 있어서 한쪽이 정답이라고 말하기 어렵습니다.
여기에 거치기간이 붙습니다. 거치란 원금은 갚지 않고 이자만 내는 구간입니다. 디딤돌은 1년 거치 또는 비거치 둘 중 하나입니다.
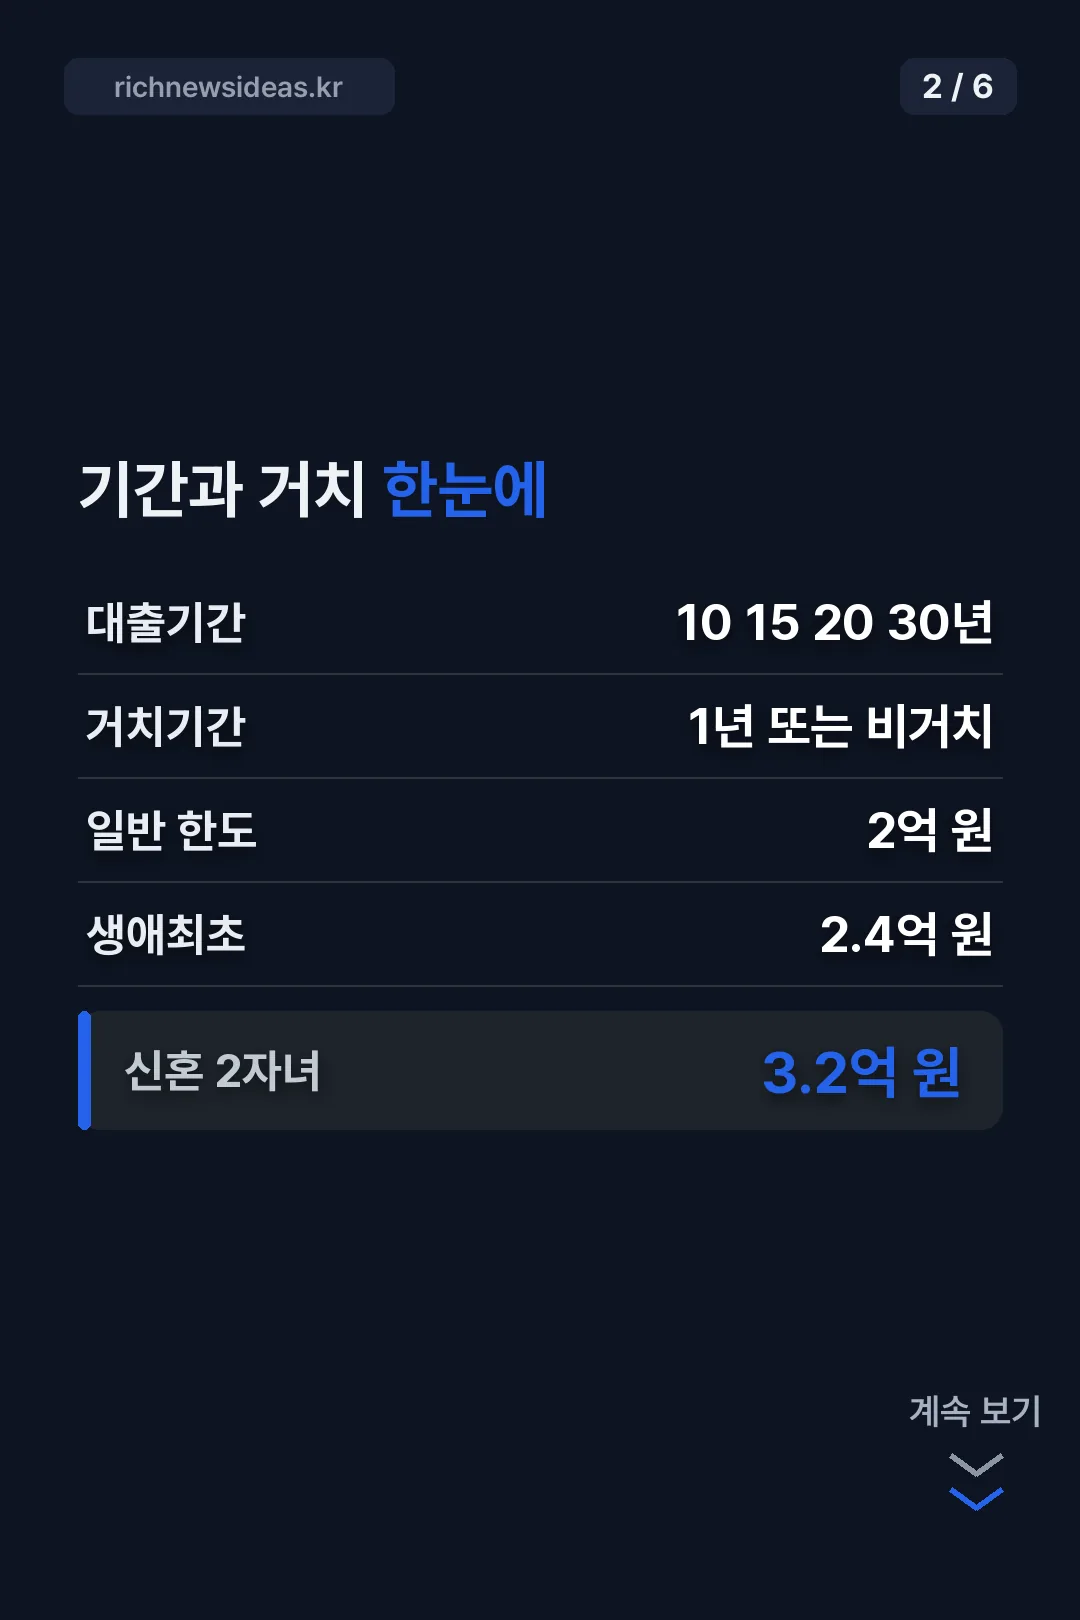
거치를 두면 첫 1년은 부담이 가볍지만 그만큼 원금 상환이 뒤로 밀립니다. 이사나 인테리어로 목돈이 나가는 시기라면 고려할 만하고, 그렇지 않다면 비거치를 택하는 경우가 많습니다.
상환 방식에 따라 매달 내는 돈이 달라집니다
기간을 정했다면 갚는 방식도 골라야 합니다. 세 가지가 있습니다.
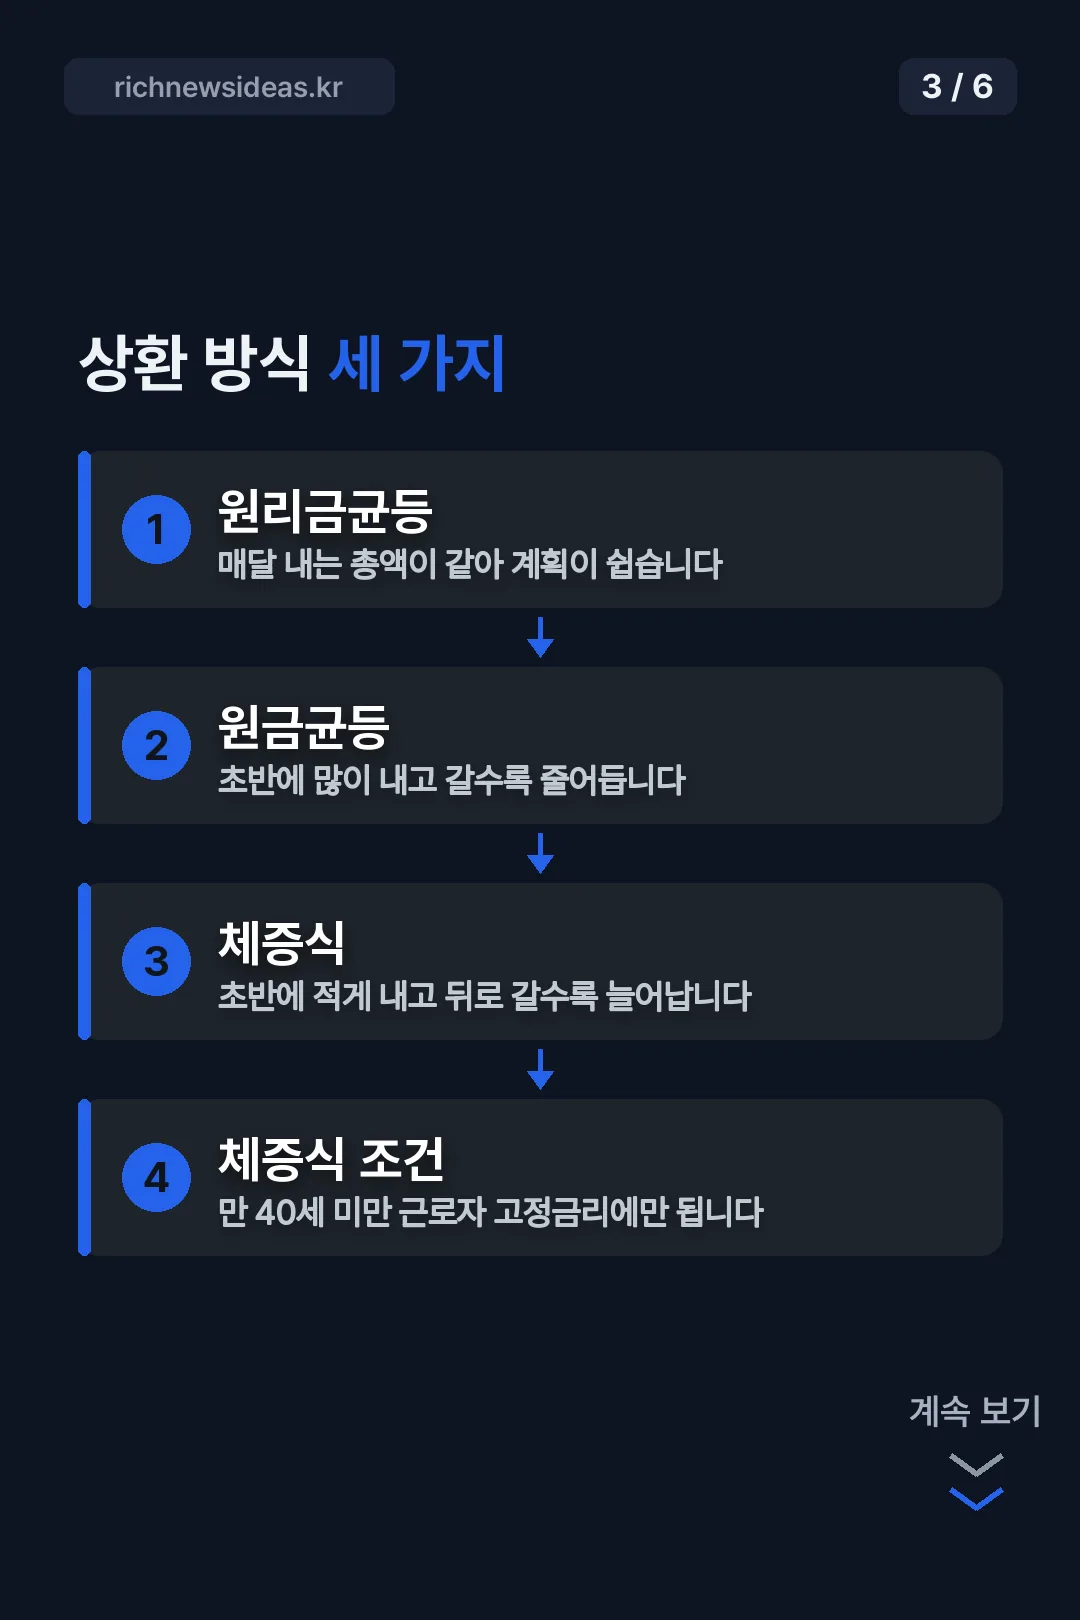
원리금균등분할상환은 매달 내는 총액이 같습니다. 계획을 세우기 쉽습니다. 원금균등분할상환은 원금을 똑같이 나눠 갚아서 초반에 많이 내고 갈수록 줄어듭니다. 총이자는 이쪽이 적습니다.
체증식 분할상환은 초반에 적게 내고 갈수록 늘어나는 방식입니다. 다만 조건이 붙습니다. 만 40세 미만 근로자가 고정금리를 선택한 경우에만 가능합니다.
기간을 고르기 전에 자격부터 맞아야 합니다
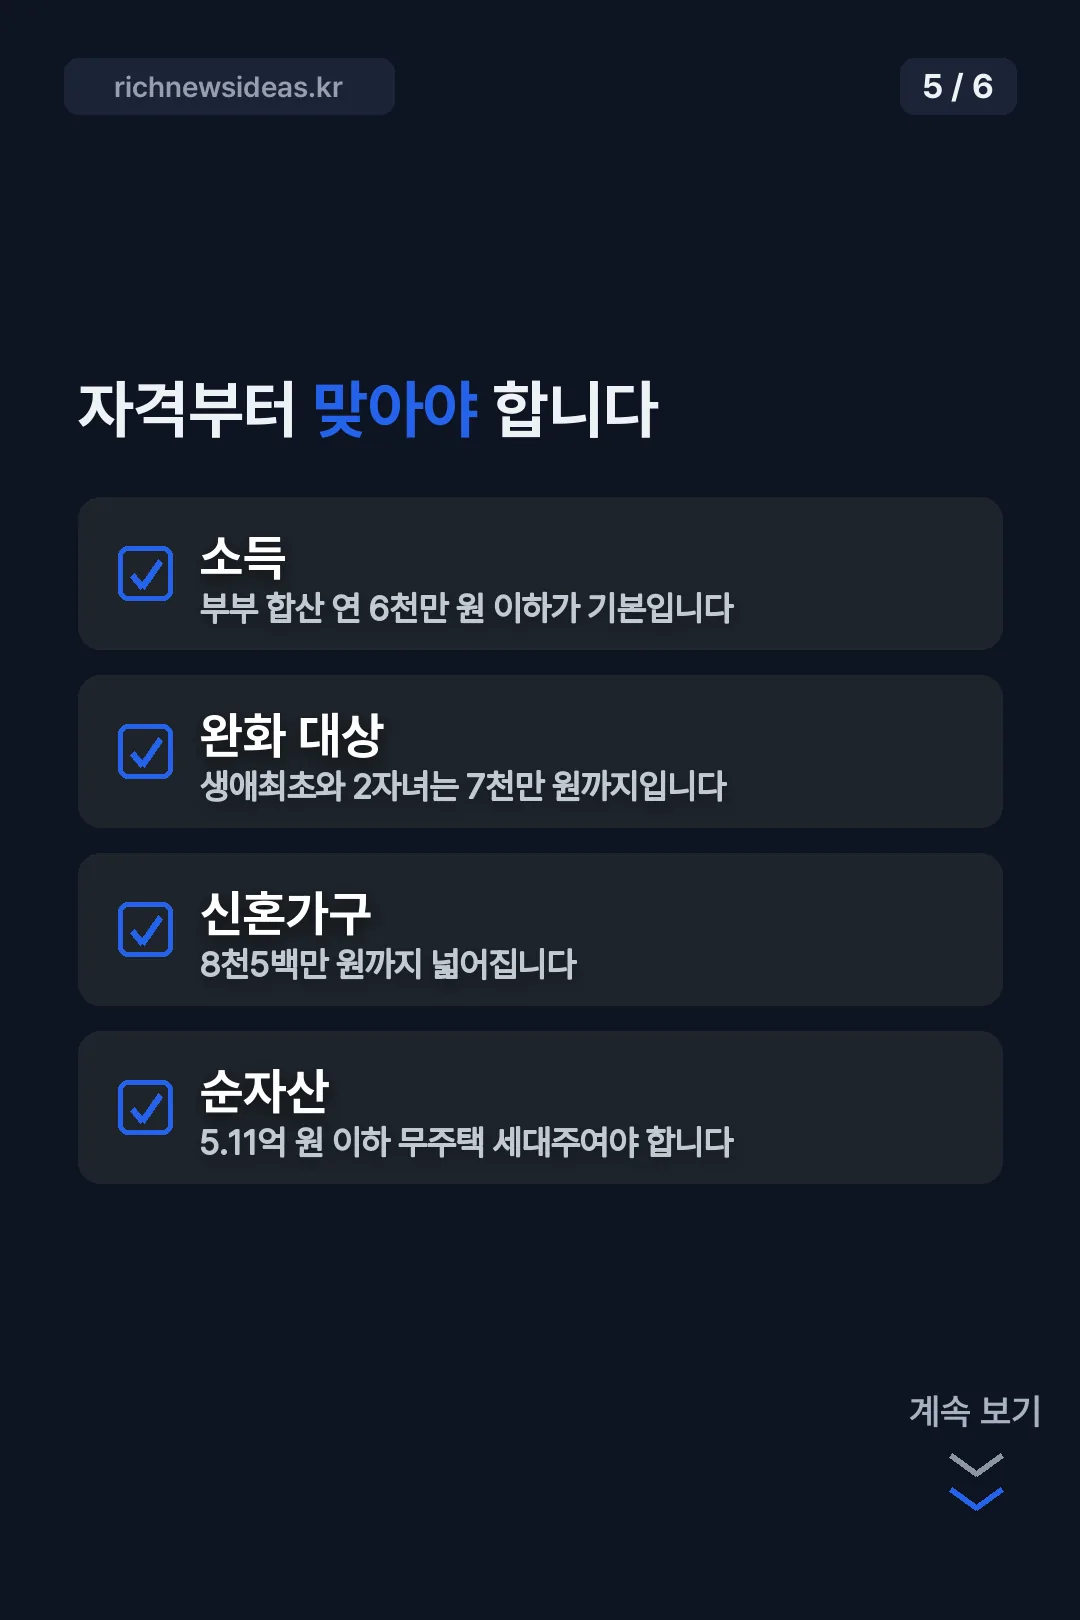
대출 자체가 되어야 기간 이야기가 의미가 있습니다. 소득 기준은 부부 합산 연 6,000만 원 이하가 기본입니다.
생애최초 주택구입이거나 2자녀 이상이면 7,000만 원, 신혼가구는 8,500만 원까지 넓어집니다. 여기에 순자산가액 5.11억 원 이하인 무주택 세대주여야 합니다.
집도 조건에 맞아야 합니다
대상주택은 주거전용면적 85㎡ 이하입니다. 읍·면지역은 100㎡까지 인정됩니다. 평가액은 5억 원 이하, 신혼가구와 2자녀 이상 가구는 6억 원 이하입니다.
만 30세 이상 미혼 단독세대주는 기준이 더 좁습니다. 60㎡ 이하, 3억 원 이하만 됩니다.
한도는 일반 2억 원, 생애최초 2.4억 원, 신혼과 2자녀 이상은 3.2억 원입니다. 여기에 LTV 70%(생애최초 80%)와 DTI 60% 이내라는 한도가 함께 걸립니다.
LTV는 집값 대비 빌릴 수 있는 비율이고, DTI는 소득 대비 갚는 돈의 비율입니다. 두 기준이 동시에 걸리기 때문에 한도 금액까지 다 나오지 않는 경우가 생깁니다. 집값이 낮으면 LTV에서 잘리고, 소득이 낮으면 DTI에서 잘립니다. 실제로 얼마가 나오는지는 세 가지 가운데 가장 작은 값으로 정해집니다.
여기서 기간 선택이 다시 의미를 갖습니다. DTI는 해마다 갚는 원리금을 기준으로 보기 때문에, 기간을 길게 잡으면 한 해에 갚는 금액이 줄어 한도 계산에 유리하게 작용할 수 있습니다. 반대로 기간을 짧게 잡으면 총이자는 줄지만 연간 상환액이 커집니다.
신청 창구는 기금e든든 온라인 접수와 기금 수탁은행 방문 두 가지입니다. 자가진단으로 대상 여부를 먼저 확인한 뒤 서류를 준비하는 순서가 일반적입니다.
디딤돌대출 기간을 몇 년으로 잡을지는 결국 한도와 소득을 함께 놓고 봐야 정해집니다. 금리와 세부 기준은 수시로 바뀌므로, 실제 신청 전에는 기금 포털이나 수탁은행 공지에서 최신 내용을 확인하셔야 합니다.
자주 묻는 질문
디딤돌대출 기간을 중간에 바꿀 수 있나요?
기간 변경은 기금 규정과 수탁은행 처리 기준을 따릅니다. 일반적인 안내에는 나와 있지 않으므로 대출을 받은 은행에 직접 확인하셔야 합니다.
거치기간을 두면 총이자가 늘어나나요?
원금 상환이 1년 뒤로 밀리는 만큼 이자 부담은 커집니다. 당장의 월 부담과 총이자 중 무엇을 줄일지 기준을 정하고 고르시는 편이 낫습니다.
체증식은 아무나 되나요?
안 됩니다. 만 40세 미만 근로자가 고정금리를 선택한 경우에만 가능한 방식입니다.
소득이 기준을 살짝 넘으면 방법이 없나요?
생애최초, 2자녀 이상, 신혼가구에 해당하면 기준이 각각 7,000만 원과 8,500만 원으로 올라갑니다. 본인이 어느 유형에 들어가는지부터 확인해 보시기 바랍니다. 유형마다 한도와 주택 가격 기준도 함께 달라집니다.
기간을 길게 잡으면 한도가 늘어나나요?
한도는 유형별 상한과 LTV, DTI 가운데 가장 작은 값으로 정해집니다. 기간이 길어지면 연간 상환액이 줄어 DTI 쪽 부담이 낮아질 수 있지만, 유형별 상한과 집값 기준은 그대로입니다.